
Kolikrát jsme podepsali smlouvu, jejímž podmínkám jsme vlastně úplně nerozuměli? A kolikrát jsme uvěřili člověku na druhé straně stolu jen proto, že vypadal, jako by přesně věděl, o čem mluví? Někdy je dobré připomenout si, že příjemné vystupování a odborná rada nemusejí znamenat totéž.
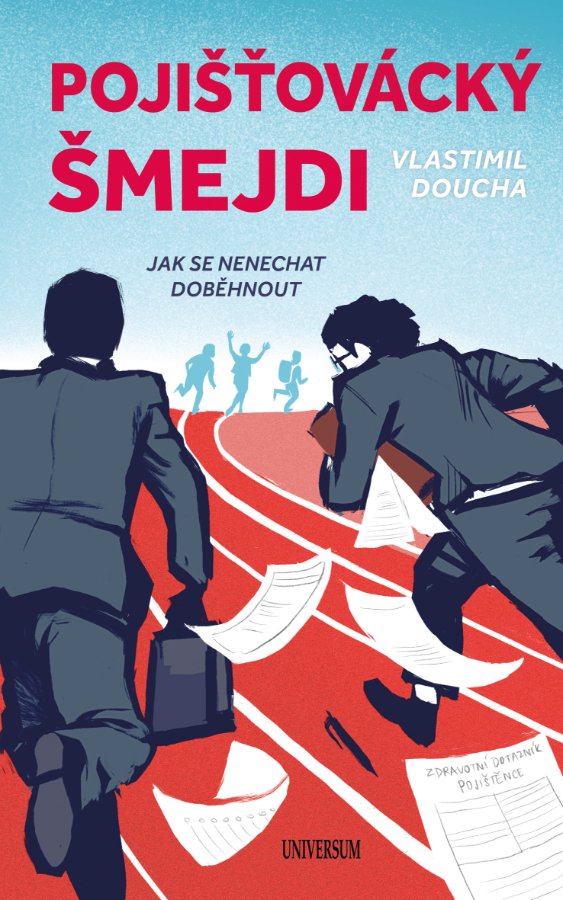
Na konci května 2026 představilo nakladatelství Universum, spadající pod Euromedia Group, českému knižnímu trhu publikaci Vlastimila Douchy Pojišťovácký šmejdi s příznačným podtitulem Jak se nenechat doběhnout. Kniha v pevné vazbě nabízí dvě stě sedmdesát stran a už obálkou, na níž se za prchajícími klienty ženou dva muži v oblecích, dává poměrně jasně najevo, na čí straně bude autor stát.
Pro Vlastimila Douchu nejde o literární prvotinu. Tou byla už v roce 2014 básnická sbírka Pohlazení aneb Jak se rodí básnička, což je vzhledem k tématu novinky docela zajímavý žánrový úskok. Tentokrát ovšem autor vstoupil na půdu, kterou důvěrně zná. V pojišťovnictví strávil bezmála třicet let. Začínal u tehdejší České pojišťovny jako likvidátor majetkových škod, později pracoval mimo jiné v kontrolním útvaru a další desetiletí důvěrně poznal i finanční a pojišťovací poradenství založené na systému MLM. A právě zkušenost z posledního jmenovaného prostředí se stala jedním z hlavních impulsů ke vzniku dnes představované knihy.
Hned na začátku bych rád zdůraznil jednu věc, která se může ve stínu úderného názvu lehce ztratit. Pojišťovácký šmejdi nejsou útokem na pojišťovnictví jako takové, a už vůbec ne na každého člověka, který se prodejem pojistek živí. Autor ostatně hned v úvodu dává jasně najevo, že během kariéry poznal mnoho schopných a poctivých lidí. Šmejdem v jeho očích je ten, kdo klienta nevnímá jako člověka, jemuž má pomoci zajistit majetek či budoucnost, ale přednostně jako zdroj provize. Tento rozdíl je pro pochopení celé knihy naprosto zásadní.
Nečekejme klasickou učebnici pojišťovnictví. Ačkoli se nám dostane i stručného exkurzu do historie oboru a vysvětlení některých základních principů a docela slušné zásoby praktických rad, hlavní roli hraje osobní zkušenost. Autor se vrací do let strávených v likvidační službě, kontrolním útvaru i mezi finančními poradci a vysvětluje, co všechno se může stát, když se poctivě míněné poradenství změní v honbu za provizemi. Tomu odpovídá i vnitřní stavba knihy. Po předmluvě Roberta Stejkory, poděkování a autorově úvodu následují číslované tematické kapitoly, jejichž názvy většinou samy docela jasně prozrazují, kam se bude další vyprávění ubírat. Od úvodního „Co vás čeká a nemine“ a výmluvného „Nerovný boj se šlendriánem“ se přes „Něco málo o historii pojišťovnictví“ a „Obchod se strachem“ dostáváme k samotnému poradenskému zákulisí v kapitolách „Kdo vlastně jsou ti poradci síťového marketingu?“ či „Co Čech, to pojišťovák“. Později přicházejí podstatně praktičtěji zaměřené části jako „Na co je třeba si dát při sjednávání pojistek pozor“, „Když pojišťovna udělá na klienta dlouhý nos“, „Neplatné životní pojistky v kredencích klientů“, „Když pojištění, tak kvalitní“, „Povinné ručení je třeba platit řádně a včas“, „Vyplatí se být úrazově pojištěn?“ nebo příznačné „Rady k nezaplacení“.
Už samotné názvy dobře vystihují autorův způsob psaní. Vlastimil Doucha se nesnaží vytvořit odbornou publikaci určenou lidem, kteří si před spaním pročítají všeobecné pojistné podmínky. Mluví k běžnému klientovi, často velmi hovorově, s ironií, nadsázkou a občas až s hospodskou přímočarostí. Odborné pasáže střídají vzpomínky, konkrétní kauzy, historky z autorovy praxe a praktická doporučení. V knize nechybějí ani reprodukce korespondence vztahující se ke skutečným případům a QR kódy odkazující na další materiály. Na konci publikace je navíc zařazen terminologický slovník.
Postupně tak přijde řeč na fungování síťového marketingu, sjednávání životního a úrazového pojištění, zdravotní dotazníky, povinné ručení, pojištění domácnosti a nemovitosti, likvidaci pojistných událostí i na situace, kdy klient teprve po vzniku škody zjistí, že pojistka, kterou dlouhá léta svědomitě platil, mu vlastně moc nepomůže. Někdy proto, že ji kdysi někdo špatně nastavil. Jindy proto, že při sjednání zamlčel, či dokonce záměrně zkreslil údaje, jejichž význam klient vůbec nechápal. A občas také proto, že klient sám bezmyšlenkovitě podepsal všechno, co před něj poradce položil. A přiznejme si – kdo z nás pokaždé přečetl několik desítek stran pojistných podmínek včetně všeho psaného velikostí písma vhodnou spíše pro cvičeného ostrostřelce než běžného smrtelníka? Právě tady kniha funguje asi nejlépe. Přiměje člověka přemýšlet nad něčím, co považuje za nutnou (a nudnou) administrativu. Zaplatím, podepíšu, založím do šuplíku a budu doufat, že to nikdy nebudu potřebovat. Jenže ve chvíli, kdy potřeba vyvstane, bývá na opravy pozdě.
Vlastimil Doucha nespoléhá jenom na obecné poučování. Vypráví o lidech, jejichž nárok na pojistné plnění někdo neoprávněně smetl ze stolu, o starém pánovi bojujícím po povodni s pojišťovnou, o následcích dopravních nehod, podivně vedených likvidacích či neplatných životních pojistkách. Mimořádný prostor dostává také příběh řidiče, jemuž autor věnoval samostatnou kapitolu „Smutný příběh mladého kamioňáka“. Vidina rychlého kariérního vzestupu v MLM systému skončí podstatně méně pohádkově, než jak byla tomuto ubohému muži na začátku prezentována. Právě konkrétní příběhy lidí patří podle mého názoru k nejsilnějším stránkám celé publikace.
Za povedené považuji také pasáže vycházející z autorovy někdejší práce při likvidaci škod. Vlastimil Doucha tu ukazuje, že za jednotlivými formuláři a čísly vždycky stojí konkrétní člověk a že mnohdy záleží nejen na liteře smlouvy, ale také na tom, jestli se na druhé straně stolu najde někdo ochotný skutečně přemýšlet. Příběh starého pána, jehož dům poškodila povodeň a jemuž byla škoda původně odmítnuta, je přesně tím druhem vyprávění, který dokáže dát celé předchozí argumentaci konkrétní tvář. Podobně působí autorovo líčení boje za člověka postiženého dlouho neřešeným problémem s povinným ručením. V obou případech je daleko působivější samotná situace než jakákoli obecná deklarace o tom, co je správné a co nikoli.
A tady se zároveň dostávám k tomu, co považuji za největší přednost Vlastimila Douchy. Jemu na lidech opravdu záleží. Neprostudoval si pár internetových článků, aby pak sestavil příručku o nepoctivých prodejcích. On mezi nimi pracoval. Viděl smlouvy, znal klienty, likvidoval škody, vyřizoval stížnosti a mnohdy se pokoušel napravovat chyby, které před ním vytvořil někdo jiný. Jeho rozhořčení proto není literární pózou.
Možná paradoxně se ale právě tady nachází i největší slabina knihy. Vlastimil Doucha je svým tématem zaujatý až příliš – má neustálou potřebu čtenáře znovu ujišťovat, že šlendrián je šlendrián a šmejd je šmejd. Některé soudy, názory a výtky se tak objevují znovu a znovu, někdy jen o pár stránek dál. Co napoprvé působí úderně, potřetí zabírá o chlup méně, popáté už trochu ztrácí sílu. A při rozsahu přesahujícím dvě stě sedmdesát stran je takové opakování samozřejmě ještě patrnější. Razantnější redakční krácení by podle mého názoru knize vůbec neuškodilo. Spíše naopak.
O to nápadnější je rozdíl „naštvaných“ kapitol proti kapitolám postaveným na konkrétním příběhu. Tam už není třeba čtenáře přesvědčovat, že něco není v pořádku. Stačí sledovat, jak člověk přijde o peníze, ocitne se v pasti nevyhovující smlouvy, marně se domáhá plnění nebo zjistí, co ve skutečnosti znamenala velkolepá kariérní nabídka. Autor má očividně zásobu podobných zážitků, a právě proto bych si jich v knize dokázal představit ještě víc.
Podobně je to s některými avizovanými historkami. Autor nás občas připravuje na událost tak důrazně, že očekáváme skoro explozi menší jaderné nálože, zatímco samotná pointa nakonec vyzní mnohem střízlivěji. Což je vlastně škoda, protože Vlastimil Doucha má ve svém portfoliu dostatek skutečně silných příběhů, a právě ty nepotřebují žádné dramatické uvádění, protože fungují samy od sebe.
Pokud bych tedy mohl autorovi něco doporučit pro případnou další knihu – a vzhledem k šíři tématu pevně věřím, že materiálu by měl dost, – přimlouval bych se právě za větší množství autentických případů. Méně vysvětlovat, proč jsou některé praktiky špatné, a více ukazovat, co konkrétním lidem způsobily. Nechat klienta přijít s problémem, sledovat smlouvu, chybu, spor a jeho výsledek. Takové příběhy by podle mě dokázaly říci všechno, co chce autor sdělit, mnohdy lépe než několik stran opakovaného rozhořčení.
A vlastně by ani nebylo nutné opouštět současnou strukturu knihy. Právě tematické rozdělení do kapitol funguje dobře. Jen bych si dokázal představit, že by jednotlivým tématům dominoval vždy jeden či dva skutečné případy a autorovy rady a vysvětlení by je doplňovaly. Výsledkem by mohla být publikace ještě čtivější, názornější a především působivější. A protože pojišťovací trh, finanční poradenství ani lidská vynalézavost při hledání cest k cizím penězům rozhodně nikam nemizí, obávám se, že náměty na případné pokračování hned tak nedojdou.
Neberte předchozí řádky jako zásadní kritiku. Jde spíš o přání čtenáře, kterému připadá škoda nevyužít potenciál tématu ještě víc. Protože upřímně – jsem rád, že Pojišťovácký šmejdi vznikli. Asi jen málokdo z nás během života nenarazil na člověka, který se nám snažil „optimalizovat finance“, nahradit starou smlouvu novou, zaručeně lepší, připojistit něco, o čem jsme do té chvíle netušili, že pojistit potřebujeme, případně nás přesvědčit, že právě dnes nastal poslední možný okamžik učinit finanční rozhodnutí našeho života. V takových chvílích se čtenář s Vlastimilem Douchou velice snadno shodne.
Za důležité považuji také to, že autor nezůstává jen u ukazování prstem. Vysvětluje, na co si dát pozor, proč správně vyplnit zdravotní dotazník, proč nepodceňovat výši pojistných částek, kdy může být problémem podpojištění, proč hlídat platnost povinného ručení nebo proč má smysl nechat si nabídku projít hlavou a srovnat ji s konkurencí. Čtenář tedy po zavření knihy nezůstává pouze s vědomím, že kolem něj běhá smečka padouchů v oblecích. Dostává i několik použitelných nástrojů, jak jim případně nenaletět. Možná právě v tom spočívá největší význam celé knihy. Není třeba po jejím přečtení začít podezírat každého pojišťovacího poradce, který zazvoní u dveří. Úplně postačí začít se ptát. Chtít vysvětlení. Nepodepisovat něco jen proto, že dotyčný spěchá. Nechat si smlouvu doma, přečíst si ji a klidně se poradit s někým dalším.
Pokud Pojišťovácký šmejdi přimějí alespoň část čtenářů udělat právě tohle, pak svůj účel splnili. A jestli se Vlastimil Doucha někdy rozhodne pokračovat další várkou skutečných případů ze zákulisí českého pojišťovnictví, vůbec se zlobit nebudu. Jen bych tentokrát nechal šmejdy trochu méně komentovat a o to víc je nechal jednat. Oni se totiž dokážou usvědčit sami.
Komentáře
Zatím žádné komentáře. Buďte první!
Pro přidání komentáře se musíte přihlásit.
Přihlásit se